Costantino Palmas
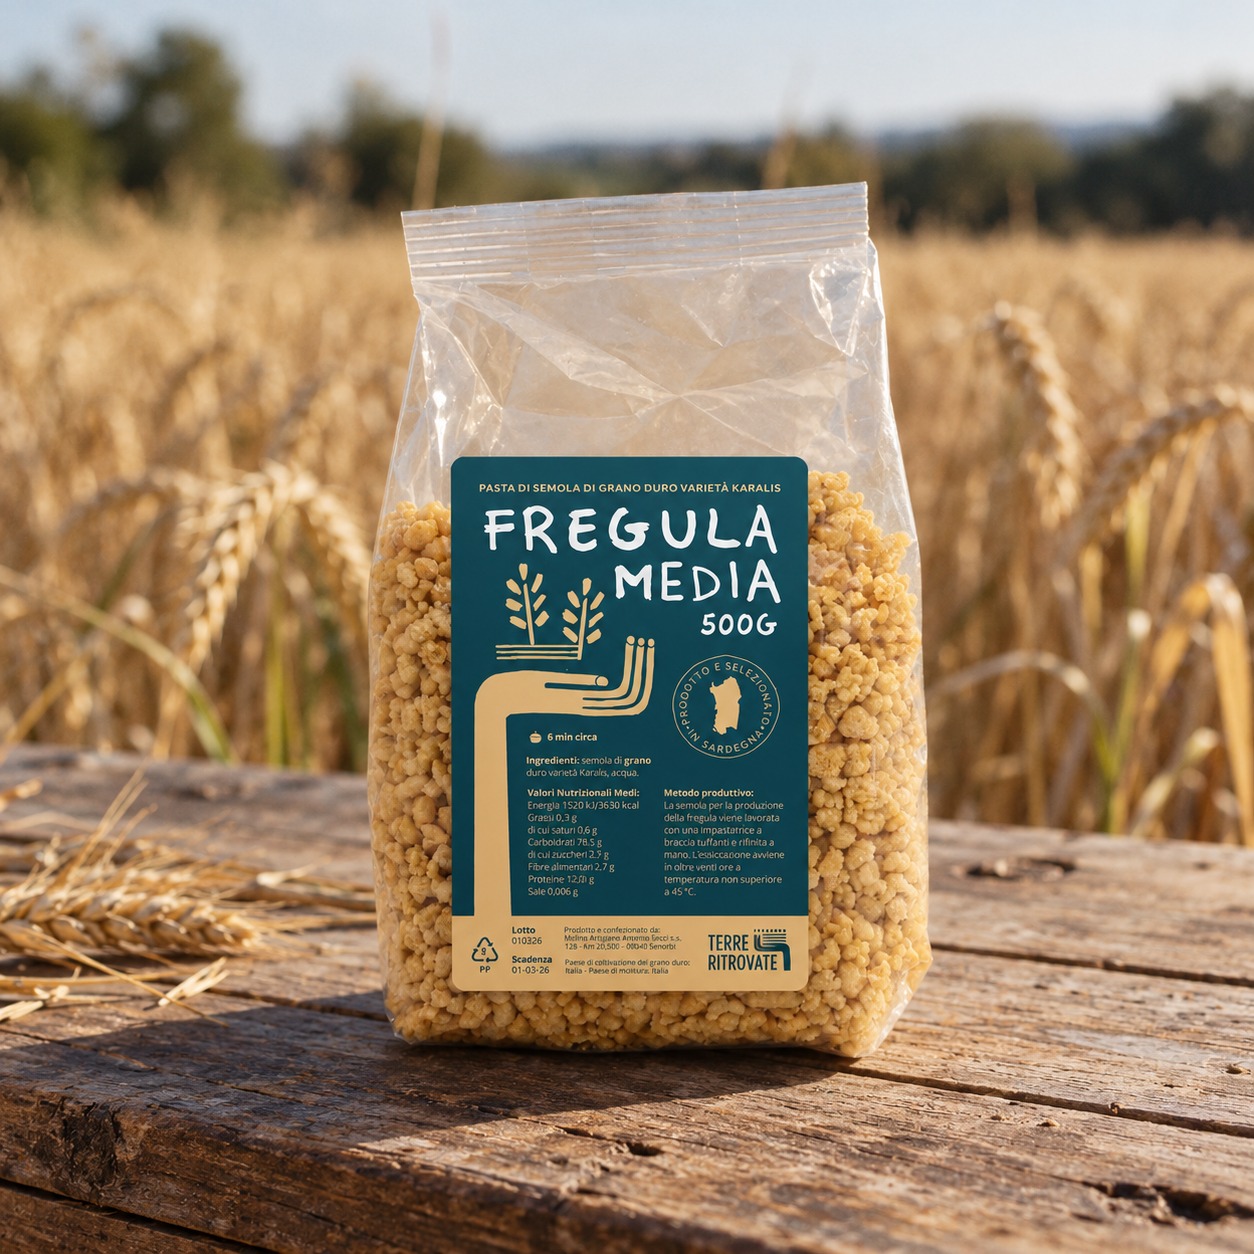
Il grano duro in Sardegna è il più importante ed il più diffuso dei cereali, e il pane e la pasta sono i due classici alimenti derivati dalla sua molitura. Assieme costituiscono gli elementi cardine della Dieta Mediterranea e il loro consumo quotidiano determina, come dimostrato da una consolidata letteratura scientifica, una significativa protezione dal rischio di sviluppo di malattie metaboliche e cardiovascolari.
La pasta, in particolare, può essere al centro di un interessante modello di sviluppo locale sostenibile ed è per questa ragione che l’impresa sociale “Lavoro Insieme” se ne sta occupando, sperimentando un possibile modello.
Appare evidente dagli studi di fattibilità esaminati che la valorizzazione della cerealicoltura nei territori vocati passi per la qualità della materia prima prodotta e anche per la capacità di mettere in evidenza il suo legame diretto con la salute di chi la consuma.
Una sana alimentazione è ormai riconosciuta come momento determinante nel concorrere al benessere della persona. La Dieta Mediterranea è stata iscritta nella Lista del patrimonio culturale immateriale dell’UNESCO nel 2010; il riconoscimento è stato esteso ad altri Paesi nel 2013.
La cultura della nostra isola risulta fortemente permeata dai prodotti del grano duro, e una profonda traccia la si può leggere, per esempio, nella straordinaria bellezza dei pani da cerimonia (pani froriu o pintau). Sfortunatamente questa bellezza, o la bontà e salubrità del pane e della pasta derivati dal nostro grano, non sono considerati come prodotti d’eccellenza ed economicamente interessanti, e rimangono confinati nei beni di largo consumo e di scarso interesse economico.
Se non ridiamo a questi prodotti, frutto di un lavoro antico, lo spazio ed il valore che meritano nella nostra alimentazione, poco vale che le nostre produzioni, naturalmente prive di tossine di origine fungina (micotossine), siano anche per questa ragione di grande interesse in termini di salute. Forse, però, se vogliamo dargli il giusto peso dobbiamo ripartire dalla riscoperta del grano, dal lavoro che c’è dietro, dai territori, e dalla capacità di comunicare tutto questo.
La filiera cerealicola isolana
Come è noto, la filiera del grano duro ha poca duttilità, ed è quasi interamente orientata alla produzione delle semole per la pasta: piatto tipico della cultura alimentare italiana, prodotto basale per l’alimentazione Mediterranea.
In Italia, per soddisfare la domanda dell’industria di prima e seconda trasformazione, importiamo circa 3.000.000 di tonnellate di grano duro all’anno (dato 2025), che contribuiscono a integrare la disponibilità interna di frumento. La Sardegna non fa eccezione: producendo 693.000 quintali all’anno (dato 2022), per l’intero comparto del pane e della pasta ricorre anche all’acquisto di grano o semole provenienti dall’esterno dell’isola. Tutto questo avviene certamente per ragioni quantitative, ma spesso anche per potenziare il contenuto di glutine. Però questa è un’altra storia, complessa e non sempre chiara.
La nostra regione, comparata alle altre regioni del Sud, presenta qualche criticità in più, e due sono quelle più rilevanti:
la prima è la resa media per ettaro, che è ben al di sotto del dato medio nazionale;
la seconda è data dal maggior costo di produzione, con conseguente ridotto margine per il produttore.
Ma certamente il settore cerealicolo paga anche il prezzo, nella sua capacità produttiva, della frammentazione del territorio aziendale: male atavico, strettamente dipendente dalla frantumazione delle proprietà, elemento caratterizzante del nostro mondo agricolo.
Un semplice schema fatto di poche parole chiave ci permetterà di seguire il percorso dei grani dal momento della semina alla tavola, e di riflettere fase per fase su alcuni dei problemi della filiera e sulle intersecazioni con il nostro modello. In sintesi: 1) produzione agricola; 2) stoccaggio e commercializzazione; 3) industria molitoria; 4) industria di seconda trasformazione, pastaria e panificatoria.
———-
In realtà c’è un momento zero, che è la scarsa consapevolezza di un momento cardine per la filiera: la produzione di sementi certificate e la ricerca correlata, insieme alla selezione ed alla moltiplicazione dei semi. Questa fase è particolarmente utile se si vogliono avere produzioni quantitativamente e qualitativamente qualificate, perché permette la tracciabilità dei prodotti derivati, ed è un possibile momento di condivisione di obiettivi tra selettori e agricoltori per produzioni più ricche, più sane e più bio.
La fase 1 è ovviamente legata alla grande criticità delle dimensioni aziendali, che non permette la semina in aree sufficientemente ampie (più economiche da lavorare) e di fatto impedisce qualsiasi economia di scala. La fase 2, la commercializzazione della materia prima prodotta, trova da noi grandi ostacoli per la carenza/mancanza di centri di stoccaggio idonei, ed essendo l’anello di congiunzione tra mondo agricolo e mondo industriale è un punto strategico. Attualmente, in assenza di una chiara programmazione, permangono gli stoccaggi familiari, ma la quasi totalità del grano raccolto passa per silos e magazzini di proprietà o in rete con i molini. Una parte non trascurabile viene gestita da mediatori che offrono servizi di logistica, che di fatto trasferiscono il grano dalle aziende ai centri di trasformazione, ma trattenendo nell’intermediazione una parte della ricchezza. Pur rappresentando un momento importante per la valorizzazione della produzione, allo stoccaggio in genere viene data scarsa attenzione, e quasi nessuna attenzione per ora allo stoccaggio differenziato per varietà e/o per qualità. Il mercato, attualmente, non trova interessante differenziare il prezzo per qualità/varietà di grano e pertanto non rende conveniente lo stoccaggio differenziato.
La terza fase riguarda l’industria molitoria e i suoi problemi: un primo punto da sottolineare è la grande eterogeneità dei molini: non tutti i sistemi in uso sono infatti rispettosi del primo cruciale momento, quello del passaggio da uno stato ad un altro, da chicco a sfarinato. Il vero punto debole di questa fase è il mercato: con la sola eccezione di un’unica grande azienda, tutte le altre imprese sono legate al piccolo mercato interno, senza integrazione di filiera con le attività di seconda trasformazione. Il mercato è quello del dettaglio, rappresentato dalle aziende di panificazione e da quelle della pasta artigianale. E dunque, la mancanza di programmazione rende le aziende molitorie subordinate alle scelte economiche dell’attività di seconda trasformazione (per esempio l’acquisto di materia prima meno costosa e spesso meno sana). Grazie però agli ultimi bandi regionali che incentivano gli accordi di filiera si sta assistendo ad una lenta ristrutturazione del comparto.
L’ultima fase, la seconda trasformazione, appare essere uno spazio economico garantito; ed è in questo momento che entra in gioco la crescita di valore del prodotto, che però non viene ripartito/riequilibrato nella filiera. Il vantaggio economico nella sua interezza, o quasi, rimane alle imprese pastaie che, pur essendo a limitata capacità produttiva, o microimprese artigianali, tutte indistintamente possono contare su interessanti sbocchi di mercato, e non solo su base regionale.
Nella nostra regione il mercato delle nostre paste tipiche di semola di grano duro è caratterizzato dalla presenza di piccole imprese produttrici, che spesso però, non curando la qualità territoriale della materia prima e non rispettando l’immagine ed il nome di alcune nostre paste tipiche, sostanzialmente svalutano il prodotto (un esempio per tutti è il caso della “fregula”) e ne riducono quindi la capacità di affermazione. La scarsa propensione all’innovazione, e spesso una scarsa cura nella presentazione, completano lo scenario, e questo sebbene il mercato oggi richieda prodotti riconoscibili per territorio di provenienza, o capaci di rispondere a specifici bisogni (integrale, bio, nutraceutico, etc), per i quali il consumatore è disposto a spendere di più.
La pasta dalla produzione al consumo
L’ottanta per cento della produzione delle aziende pastaie è dedicata alla pasta secca, una quota minoritaria diventa pasta fresca, e quel mercato rimane stabile, nonostante le innovazioni introdotte, come per esempio la pasta pronta surgelata. La pasta fresca continua a rappresentare un segmento distinto, caratterizzato da modalità d’uso e conservazione differenti. La pasta secca, invece, mantiene una forte duttilità ed è consumata come preparazione quotidiana, con varietà e condimenti scelti in base al tempo disponibile e alle preferenze individuali. Nel 2025 il consumo medio italiano è stato di circa 23,1 kg pro capite, in calo rispetto ai 26 kg precedentemente indicati. La produzione nazionale ha raggiunto circa 4,2 milioni di tonnellate. L’Italia si conferma inoltre tra i principali produttori ed esportatori mondiali: nel 2025 ha esportato 2.456.940 tonnellate di pasta, per un valore di circa 3,969 miliardi di euro.
La dinamica produttiva più recente mostra un andamento positivo dei volumi, ma non necessariamente dei valori economici. Nel 2025 la produzione italiana di pasta è cresciuta dello 0,8% in volume, mentre il valore complessivo della produzione è diminuito dell’1,9%. Anche le esportazioni sono aumentate del 2,1% in volume, ma hanno registrato una diminuzione dell’1,2% in valore. Sul fronte della trasformazione primaria, Italmopa ha stimato per il 2025 una produzione di 4,093 milioni di tonnellate di semole, equivalenti a circa 6,140 milioni di tonnellate di frumento duro lavorato. Parallelamente alla crescita dei volumi esportati di pasta, le importazioni italiane di grano duro non si sono ridotte: nel 2025 hanno raggiunto 2.994.003 tonnellate, rispetto alle 2.752.909 tonnellate del 2024, con un aumento dell’8,8%. Nel primo semestre 2026 sono state importate ulteriori 1.531.849 tonnellate, il 3,8% in più rispetto allo stesso periodo del 2025. I dati disponibili non consentono di attribuire queste variazioni alle campagne di comunicazione, ai sequestri o ai controlli sanitari. Questi dati rappresentano un’opportunità anche per la nostra isola, ma non garantiscono automaticamente maggiori sbocchi o margini per i produttori sardi. La crescita della domanda internazionale può favorire accordi di filiera e produzioni territoriali riconoscibili, purché siano accompagnati da requisiti qualitativi chiari, adeguata organizzazione e sostenibilità dei costi. Per quanto riguarda il profilo proteico, Italmopa ha segnalato per il raccolto nazionale 2026 una buona qualità generale della materia prima, ma una riduzione media del tenore proteico rispetto al 2025: un elemento che rende ancora più rilevanti disciplinari agronomici e sistemi di valorizzazione della qualità.
Il consumo della pasta
Le variazioni negli stili alimentari hanno reso negli ultimi anni più articolato il consumo dei prodotti derivati dal grano duro, con una maggiore attenzione verso qualità, varietà e caratteristiche nutrizionali. Questa attenzione è stata sostenuta dalla divulgazione scientifica, dalle inchieste giornalistiche e dalla crescente disponibilità di prodotti.
Il risultato è che, nell’ultima indagine Istat disponibile, riferita al 2024, la categoria «Cereali e prodotti a base di cereali» rappresenta il 15,6% della spesa alimentare familiare.
Questo dato è anche correlabile con l’interessante profilo nutrizionale dei derivati del grano duro (una porzione di 100 gr di pasta fornisce un apporto energetico di 353 calorie, di cui il 79% sono carboidrati complessi, il 10% proteine e il 7% grassi).
Il valore energetico ed il ridotto contenuto in grassi fanno della pasta uno degli alimenti base della nostra quotidiana alimentazione, anche particolarmente gradita a chi fa sport. Gli effetti salutari di questa linea alimentare, che privilegia verdura, frutta e cibi a base di cereali, sono riconosciuti da una consolidata letteratura scientifica internazionale. In particolare, i prodotti a base di grano duro integrale si dimostrano capaci di ridurre il rischio di patologie del metabolismo, cardiovascolari ed oncologiche.
Un elemento deve comunque essere tenuto presente, al di là dei dati: la pasta viene scelta dai consumatori per vari motivi, tra cui la conservabilità e la duttilità d’uso, ed è anche per questo uno degli alimenti più conosciuti e consumati al mondo.
Conclusioni
Il modello di filiera che è attualmente sotto test è al suo sesto raccolto, e forse è giusto fare alcune brevi considerazioni.
Il quadro generale descritto, seppur tra tante criticità, dimostra che è economicamente interessante per mandare avanti questo progetto, e certamente, come dicono i numeri presentati, non ci sono problemi di mercato.
Ma per determinare effetti positivi in termini di una consolidata ricaduta economica, devono essere attivate e stimolate le potenzialità organizzative di tutti gli interlocutori, fino alle massime istituzioni. Appare chiaro che si deve passare dai documenti programmatici di un generico sviluppo rurale, a piccole azioni che generino da subito effetti leggibili sul sistema locale.
In definitiva, si dovrebbe tracciare un percorso di sostegno alle iniziative che si basano su strumenti aggregativi orizzontali e verticali, indispensabili per la costruzione di filiere corte coordinate e regolate da una governance riconosciuta ed accettata.
Ripensare a nuove forme di coordinamento, su piccola scala, così come sta facendo l’impresa sociale “Lavoro Insieme”, con aggregazione su obiettivi specifici anche attraverso semplici strumenti di rete, o altre forme di partecipazione coordinata, per una più efficace concentrazione degli interventi.
Un forte sforzo deve essere fatto riguardo alla messa in evidenza di una identità territoriale riconoscibile (ambientale, sociale, storica, etc), nonché una fruizione dei territori legata ad una “intelligente” strutturazione della rete logistica, coerente e funzionale all’azione del modello di sviluppo qualitativo di quel territorio.
In contesti localmente circoscritti la filiera corta è in grado di produrre effetti benefici immediati sull’economia agricola, trattenendo quote dell’indotto economico, per esempio con l’incentivazione del consumo nella ristorazione locale.
Pur con qualche difficoltà, la produzione della piccola filiera etica sotto test entra a buon diritto tra i prodotti di qualità, ed afferma la sua presenza non solo negli aspetti puramente nutrizionali ma anche in quelli simbolici del radicamento con il territorio, prima abbandonato ed ora produttivo, e con la sua cultura.
Anche per questo nasce “Lavoro Insieme”: per mandare avanti con maggior forza il modello impostato circa sei anni fa, che poteva restare semplicemente lo studio di un modello, mentre è sembrato maggiormente utile mettersi al lavoro per accelerare un processo in grado di incidere con efficacia sull’affermazione di un sistema agro-alimentare capace di valorizzare le proprie peculiarità, sebbene in un momento di grande difficoltà degli operatori ed in un contesto economico e climatico molto complesso.
